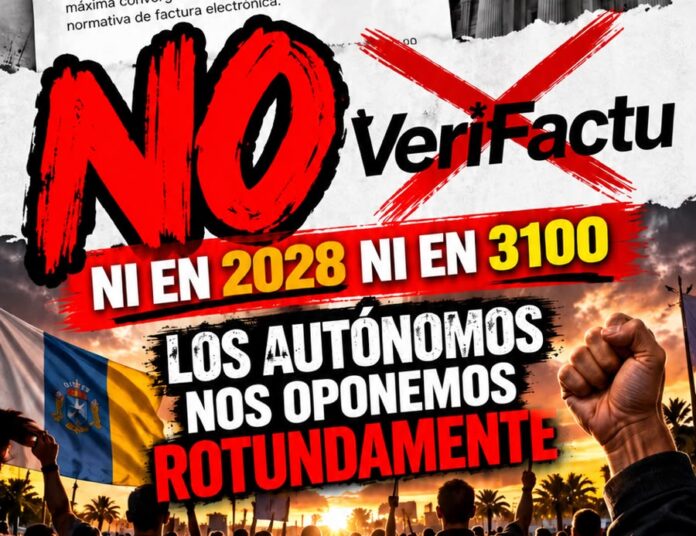

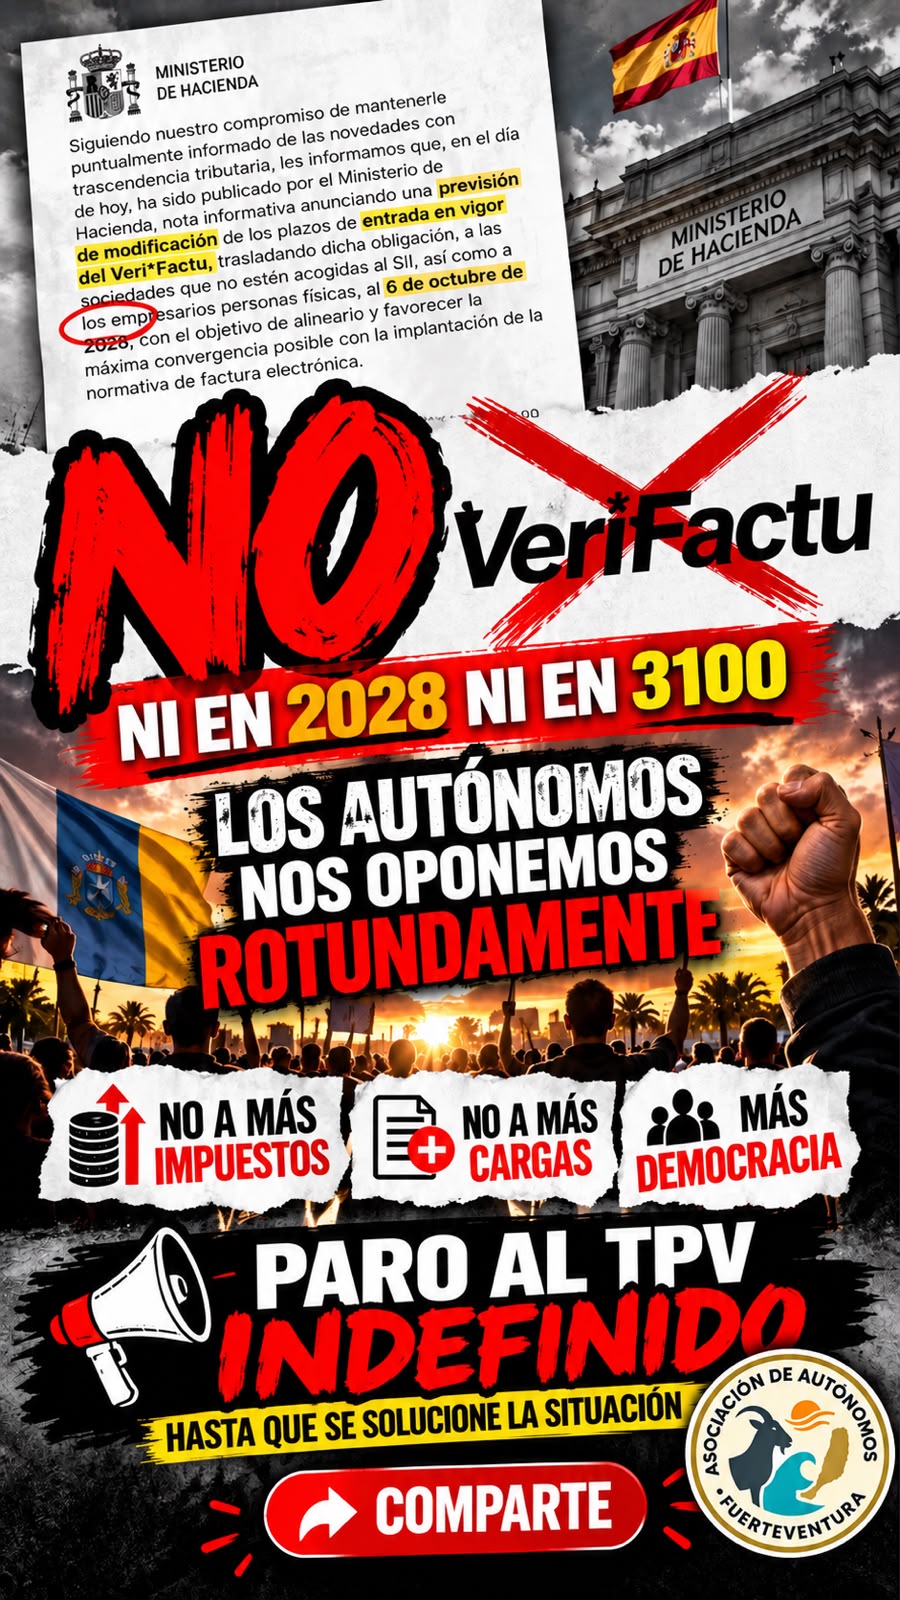
El reloj del autónomo ha comenzado a su propia cuenta atrás para que comiencen a ajustar sus sistemas de facturación y tenerlos listos, tal y como exige la normativa, para el 1 de enero de 2027. Apenas quedan tres meses para alcanzar este nuevo hito de Hacienda que provoca mil y un contratiempos a los trabajadores por cuenta propia en un calendario plagado de obligaciones que implican adaptarse, anticiparse y aportan más fondos para conseguir llegar a tiempo. La Asociación de Autónomos de Fuerteventura ha convocado un paro indefinido a partir del próximo 1 de noviembre
Antes de realizar cualquier acción, es necesario aclarar las diferencias entre Verifactu y facturación electrónica. Dos exigencias del fisco que van por caminos diferentes. Verifactu es un sistema control tributario para reducir el fraude, un ‘software’ para llevar un control y auditoria de las facturas emitidas. De hecho, no cambia la forma de facturar, sino que genera un registro informático que puede ser comprobado por Hacienda. Por su parte, la facturación digital es la obligación de usar métodos exclusivamente electrónicos para generar una factura, que no podrá ser vía papel.
En el archipiélago, Hacienda ha dado un nuevo respiro a los autónomos canarios, porque ha vuelto a retrasar la entrada en vigor de VeriFactu, el sistema de facturación que en los últimos meses se había convertido en un auténtico quebradero de cabeza para muchos trabajadores por cuenta propia. Las dudas sobre su aplicación y las dificultades para adaptarse habían generado inquietud entre los profesionales, pero, con este nuevo aplazamiento, podrán seguir funcionando como hasta ahora al menos hasta 2028.
Gracias a esta decisión del Gobierno, los trabajadores por cuenta propia tendrán más tiempo para adaptar sus programas de facturación al nuevo sistema impulsado para combatir el fraude. Los autónomos tendrán de margen hasta octubre de 2028 para iniciar el nuevo sistema.
Todos estarán obligados a incorporar la facturación electrónica antes del 31 de marzo de 2028. Además, deberán comunicar digitalmente el estado de sus facturas antes del 31 de marzo de 2030.
Y todo ello, teniendo en cuenta que el 1 de enero de 2030 se acaba el plazo para la transposición de la Directiva ViDA, que establece una hoja de ruta con el estándar europeo para el reporte digital del IVA y la facturación electrónica estructurada en transacciones (DRR). Ante tal cúmulo de fechas el colectivo de autónomos considera que nos encontramos ante una auténtica «locura» para el colectivo.
Un bar, una tienda, una farmacia…
La problemática que genera Verifactu para un autónomo viene de lejos. De hecho, el Gobierno se ha visto obligado a retrasar el calendario inicial para su implantación a medida que se acercaban las fechas clave, por las dificultades que tenían estos trabajadores por cuenta propia para aplicarlo. A modo de ejemplo, en una frutería el cambio y adaptación a Verifactu de las balanzas digitales puede superar los 2.500 euros y en un bar o un restaurante las cajas registradoras digitales hasta 1.800 euros.
Tampoco se tuvo en cuenta, por ejemplo, a las oficinas de farmacia, que funcionan con un sistema integrado en el que ya han realizado grandes inversiones de receta y facturación electrónicas, conectado a los colegios y a la propia Administración, recuerdan en ATA.
Coordinación de las exigencias legales
Ante estas obligaciones, los autónomos y pymes tendrán que realizar nuevas inversiones, y de forma sucesiva en los próximos años, para adaptarse a la normativa, teniendo en cuenta que las tecnologías pueden ir quedando obsoletas con el paso de los años. Sería, de hecho, como una vuelta a empezar.
La organización considera un sinsentido operativo que las tres normativas y obligaciones avancen con plazos desacompasados, obligando al colectivo a realizar transiciones tecnológicas consecutivas en lugar de una única adaptación integral.
¿Cómo pueden prepararse las pymes?
Desde Quantax se recomienda a las empresas no esperar hasta 2027 para realizar este proceso. Y aportan una serie de consejos para ir adaptándose al sistema.
Por ejemplo, indican que las pymes deberían identificar qué herramientas utilizan, cómo se registran las operaciones y dónde queda almacenada la información. Este análisis permite detectar procesos manuales o duplicidades que pueden dificultar la adaptación.
Además, no todos los programas responden de la misma manera a las nuevas exigencias. Las empresas deberán asegurarse de que la solución utilizada cumple con los requisitos establecidos y de que su implantación no genera problemas en la operativa diaria.
Por su parte, la información generada por las facturas debe integrarse correctamente con el resto de los procesos de gestión. Cuanto más dependan estos procesos de introducir información manualmente, mayor será el riesgo de errores y duplicidades.
Y, por último, para Quantax, la adaptación a Verifactu puede convertirse en una oportunidad en el sentido de que permite no solo cumplir con las nuevas obligaciones, sino también detectar posibles errores, revisar gastos y deducciones y anticipar decisiones.